Herausforderungen für skalierbare Daten- und KI-Plattformen für die Finanzdatenprüfung, insbesondere für die Jahresabschlussprüfung, am Beispiel von AUDAVIS.ai.
Zusammenfassung der Schlüsselpunkte
- Gute Datenqualität trägt direkt zum Unternehmenswert bei, insbesondere bei Finanzdaten, da diese die Grundlage für operative und strategische Entscheidungen bilden.
- BI-Lösungen mit skalierbarer Cloud-Infrastruktur können als Basis für innovative Software-as-a-Service-Geschäftsmodelle dienen, ergänzt durch KI-Elemente wie AI as a Service, um differenzierende Merkmale zu schaffen.
- Generative KI eignet sich als Ergänzung für viele Anwendungen, ist jedoch kein stabiles Fundament für spezialisierte Lösungen, da es ihr oft an Reproduzierbarkeit und Präzision mangelt.
- Federated Machine Learning ermöglicht das Training eines Artificial Auditors, der eine Art des Augmented Auditing ermöglicht, indem er menschliche Prüfer durch priorisierte Analysen entlastet.
Die Rolle der Datenqualität und die Verantwortung der Business Intelligence
Finanzdatenqualität ist für Unternehmen essenziell, da sie nicht nur operative Prozesse wie Einkaufssteuerung oder Personalplanung beeinflusst, sondern auch strategische Investitionsentscheidungen. Eine Gartner-Studie aus 2024 zeigt, dass 18 % der Accountants täglich finanzdaten-technische Fehler machen und 33 % wöchentlich mehrere, was zu Fehlentscheidungen beiträgt und somit Kosten verursacht.[1] Stakeholder wie Aktionäre, Mitarbeiter, Kunden, Lieferanten und der Staat verlassen sich auf korrekte Daten und die ordentliche Buchführung. In westlichen Ländern müssen Unternehmen ab einer bestimmten Grösse jährliche Abschlüsse von externen Prüfern überprüfen lassen, wobei Stichproben auf Plausibilität, Konsistenz und Vollständigkeit getestet werden.
Die Digitalisierung erhöht Datenvolumen und Komplexität, was traditionelle stichprobenbasierte Methoden an ihre Grenzen bringt. KI ermöglicht eine kontinuierliche, automatisierte Analyse in Echtzeit, die Risiken frühzeitig erkennt und Transparenz schafft. Business Intelligence (BI) spielt hier eine zentrale Vorreiter-Rolle, indem sie Daten aus ERP-Systemen integriert und visualisiert, um Prüfer zu unterstützen.
Finanzprüfer brauchen die skalierbare BI-Plattform
Moderne BI-Plattformen für Finanzprüfer bieten Self-Service-Funktionen für externe und interne Prüfer. Solche Systeme analysieren den gesamten Buchungsstoff auf Risiken, automatisieren Standardverfahren und klassifizieren Buchungen nach Fehlerrisiko. Effizienzgewinne entstehen durch zentrale Datenverarbeitung und die automatische Verarbeitung von Exporten aus ERP- und Buchungssystemen wie SAP ERP, Microsoft Business Central oder DATEV, die manuelle Extraktionen in Excel überflüssig macht.
Die Big-4-Gesellschaften – Deloitte, PwC, EY und KPMG – arbeiten an ihren eigenen Inhouse-Lösungen auf der Hybrid-Cloud.[2] Für mittelständische und kleinere Prüfungsgesellschaften stehen diese Lösungen jedoch nicht zur Verfügung; die Analyse-Plattform für Wirtschaftsprüfer, AUDAVIS (www.audavis.ai), richtet sich hingegen an genau diese und muss daher eine sichere Multi-Mandanten-Plattform in der Cloud bereitstellen und auch die KI-Anwendungen unter den Gesichtspunkten der Datensicherheit und des Datenschutzes auf eine sichere Art trainieren und ausführen, ohne dabei Mandantendaten von ihren jeweilig getrennten Datenbanken zu kopieren.
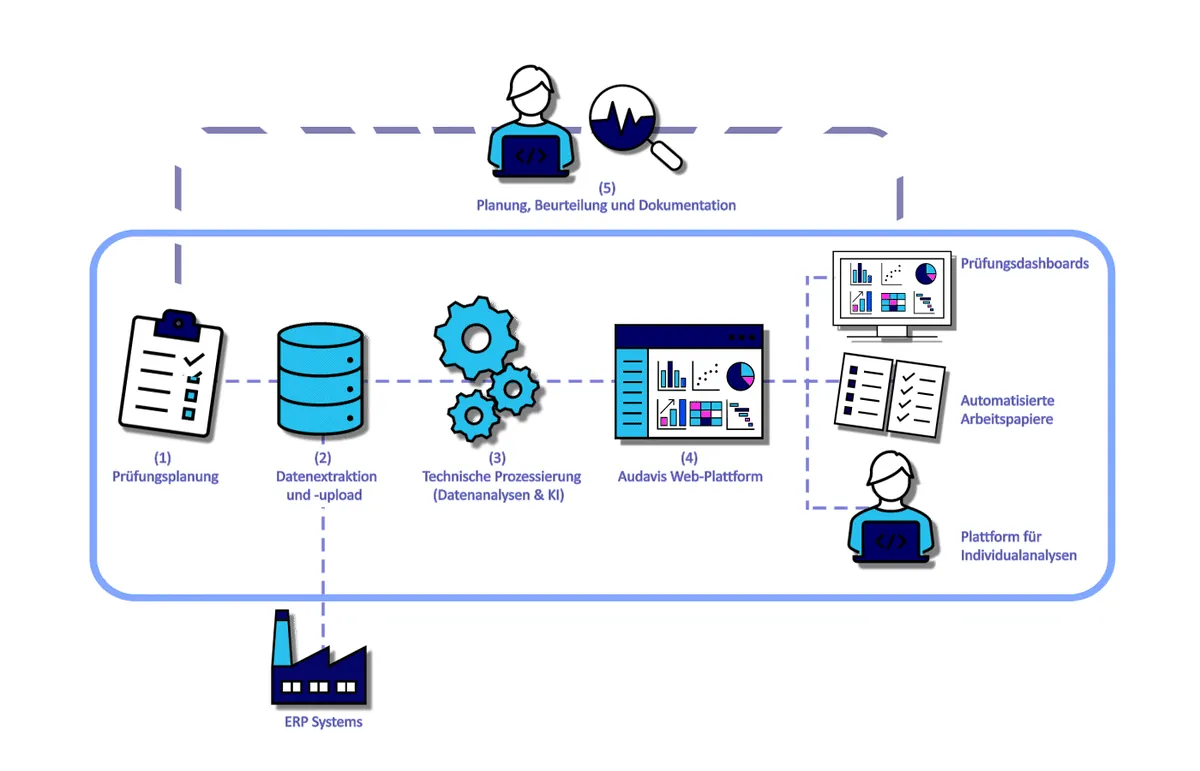
Zielsetzung der Plattform AUDAVIS ist die Analyse des gesamten Buchungsstoffes auf Risiken, Automation von Standardprüfungshandlungen und letztendlich die Klassifizierung jeder einzelnen Buchung nach ihrem spezifischen Risiko. Gerade hinsichtlich der Durchführung von Standardprüfungshandlungen sind Effizienzgewinne von bis zu 60 % durch Reduktion der Arbeitszeit in der Datenaufbereitung und -formatierung anzusetzen.
Ergebnisdarstellung: Interaktive Dashboards und standardkonforme Arbeitspapiere
Prüfer erwarten Analyseergebnisse heutzutage in interaktiven Dashboards, die einen Deep Dive bis auf die Buchungszeilen-Ebene erlauben sowie mit Filtermöglichkeit für explorative Analysen. Native Implementierungen (z. B. in Flutter) bieten Vorteile gegenüber Einbettungen wie Power BI, da sie bessere Performance und Anpassung ermöglichen. Automatisch generierte Arbeitspapiere entsprechen Standards wie ISA 230 und können exportiert werden.
Klassische Prüfungshandlungen und KI-gestützte Analyseverfahren
Neben der einfachen Prüfung der Vollständigkeit von Datentabellen aus ERP- oder Buchungssystemen gibt es viele, in der Wirtschaftsprüfung praxiserprobte Analyseverfahren, die sich für eine rückblickende oder auch kontinuierliche Prüfung bewährt haben. Ein klassischer Anwendungsfall, der vielen Laien bekannt ist, ist die Erkennung von Doppelzahlungen. Für Wirtschaftsprüfer sind viele Prüfungshandlungen interessant, die als weniger bekannt gelten und konzeptionell aus der Wirtschaftsprüfung kommen. Diese lassen sich beispielsweise – und ohne Anspruch auf Vollständigkeit – in folgende Gruppen zusammenfassen:
- Buchungskonsistenzprüfung: Buchungen im Haupt- und den Nebenbüchern eines ERP-/Buchungssystems müssen widerspruchsfrei zusammenpassen.
- Segregation of Duties (SoD): Die Analyse von Funktionstrennungskonflikten stellt sicher, dass keine unzulässigen Kombinationen von Aufgaben (z. B. Rechnungserstellung und Zahlungsfreigabe) vorliegen. SoD-Prüfungen auf Basis von Nutzer- und Rolleninformationen in Verbindung mit Buchungsvorgängen decken Verstösse systematisch auf.
- Vorgangskonsistenzprüfung: Im sogenannten Drei- oder Vier-Wege-Match werden Bestellungen, Wareneingänge und Rechnungen sowie Zahlungen miteinander verglichen. Dies erfolgt Inbound (Einkauf) wie Outbound (Verkauf). Abweichungen bei Menge, Preis oder Zeitpunkt können automatisch erkannt und priorisiert werden.
Maschinelles Lernen ist längst kein exotischer Werkzeugkasten mehr im Audit und es gibt neben den überwachten Lernverfahren (Klassifikation und Regression) überraschend viele Anwendungsbereiche für unüberwachte Verfahren im Audit.[3] Ein aus unserer Erfahrung zentrales Element der kontinuierlichen Prüfung ist die Anomalie-Erkennung. Eine weitere weitreichende Gruppe an Analysen ist das Journal Entry Testing (JET) und diese fokussiert auf eben diese Anomalien: Einzelne Buchungssätze werden nach definierten Kriterien auf Auffälligkeiten untersucht. Hierfür gibt es viele traditionelle Verfahren, die aus der Erfahrung von menschlichen Prüfern entstanden sind, beispielsweise die Filterung von Buchungen auf bestimmte Kontoarten, bestimmte Ziffernfolgen, bestimmte Stichworte (z. B. «Storno», «Löschung») in Buchungstexten oder die Buchung zu untypischen Wochen-/Jahrestagen und Uhrzeiten.
Unüberwachtes maschinelles Lernen, etwa auf Basis von DBSCAN, Isolation Forest oder der unüberwachten Variante vom K-Nächste-Nachbarn-Algorithmus, bringt eine nützliche Erweiterung dazu: Mit Anomalie-Erkennungsalgorithmen können Unregelmässigkeiten erkannt werden, die bei manueller Daten-Sichtung unentdeckt bleiben würden. KI-Systeme analysieren die gesamten Buchungsdaten auf Basis zahlreicher Dimensionen und identifizieren Abweichungen vom erwartbaren Verhalten. Dabei werden Muster erkannt, die auf bewusste Manipulationen, systemische Fehler oder Prozessmängel hinweisen können. Diese automatisierte Analyse erlaubt eine vollumfängliche Risikoorientierung.
Technische Infrastruktur: Skalierbar, sicher, integrierbar
Kontinuierliche Prüfungen erfordern eine skalierbare Cloud-Architektur, die Multi-Tenant-Systeme unterstützt. Herausforderungen entstehen durch getrennte Mandantendaten, die nicht zentralisiert werden dürfen. Containerisierte Lösungen auf Kubernetes-Clustern ermöglichen dynamische Ressourcenallokation, wobei virtuelle Devices pro Mandant separate Datenbanken hosten. Objektrelationale Zugriffe und Verschlüsselung (z. B. AES-256) gewährleisten Sicherheit.
Herausfordernd ist hierbei, die dynamische Allokation von Rechenleistung an unterschiedliche Datenbanken zur Verfügung zu stellen und gleichzeitig sicherzustellen, dass Anfragen von Nutzern immer nur zu den Datenbanken weitergegeben werden, zu welchen der Nutzer berechtigt ist. Zu diesem Zweck haben wir in AUDAVIS die Zugriffsebene auf Data Cubes durch eine API-Lösung von der Datenbank getrennt, welche über einen skalierbaren Proxy die Daten zur Verfügung stellt.
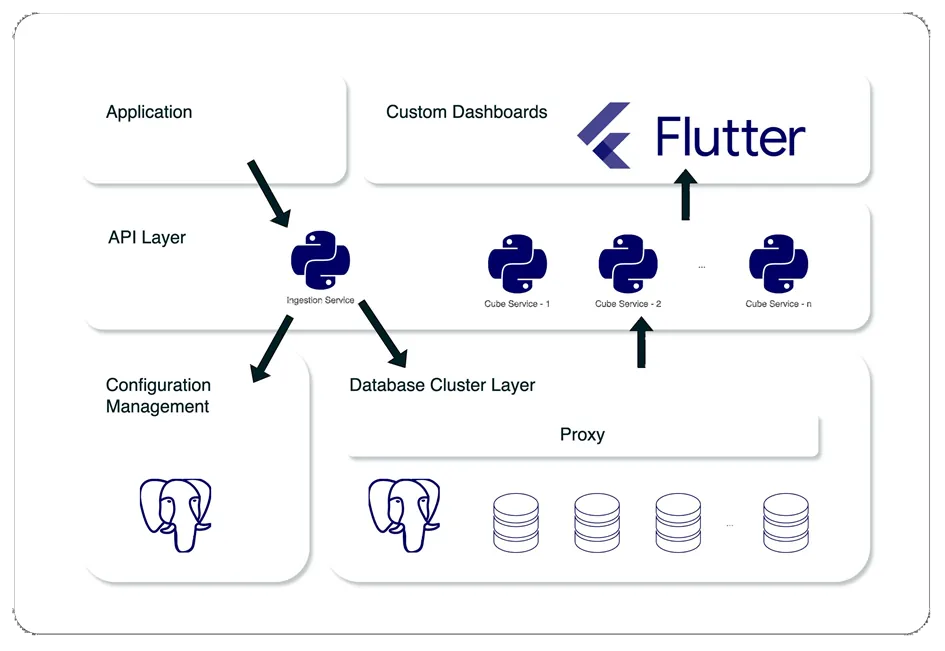
KI-Training auf Multi-Mandanten-Systemen ist eine echte Herausforderung
In der Praxis setzen sich verteilt-lernende Systeme, das sogenannte Federated Machine Learning, im Finanzwesen durch, um KI-Training trotz Einhaltung des Datenschutzes zu ermöglichen.[4] Gerade für Finanzaudits, wie etwa für die Jahresabschlussprüfung in der Wirtschaftsprüfung, handelt es sich hierbei um einen echten «Game Changer», um Modelle dezentral auf unterschiedlichen Clients (Mandanten) zu trainieren und den Lerneffekt zu einem zentralen Netz fusionieren zu können [5]: Das neuronale Netz wird zu den Daten gebracht, lokale Updates werden aggregiert, ohne sensible Daten zu teilen. Dies basiert auf Algorithmen wie FedAvg, die Gradienten mitteln, um Datenschutz zu wahren. Verglichen mit zentralisierten Ansätzen reduziert dies den Bandbreitenbedarf um bis zu 99 %, birgt jedoch Risiken wie Kommunikationsoverhead und langsamere Trainingserfolge durch schwankende Datenvielfalt der unterschiedlichen Mandanten-Projekte.
Datenanbindung und -modellierung
Am Anfang jeder automatisierten Finanzdatenanalyse steht die Datenextraktion, die über Konnektoren für eine kontinuierliche Finanzdatenprüfung an ERP-Systeme von SAP, Microsoft oder Oracle erfolgen kann. Externe Wirtschaftsprüfer geben sich mit der manuellen Upload-Funktion zufrieden, für unternehmensinterne Prüfer ist eine Live-Datenanbindung ein wichtiger Mehrwert.
Datenmodelle, die z. B. mit dbt und SQL entwickelt werden können, verarbeiten die dann angebundenen Daten und bilden die Basis für alle weiteren Analysen. Sie sind flexibel strukturiert, sodass sich Informationen je nach Fragestellung aggregieren oder disaggregieren lassen. Damit wird eine fundierte Basis für jede Art der Datenprüfung geschaffen – von der Detailanalyse bis zur Gesamtbetrachtung.
GenAI ist ungeeignet für die Finanzdatenprüfung
Es scheint in der Gesellschaft – die sich selbst in sozialen Medien wie LinkedIn projizieren, aber auch immer wieder nach einer Weile selbst reflektieren und korrigieren – noch die Erwartungshaltung zu geben, dass Ausprägungen von generativer KI (GenAI), wie Large Language Modelle (LLMs), diese komplexen Aufgaben der Finanzdatenaufbereitung und -kontrolle selbstständig übernehmen können.[6] Die Finanzdatenprüfung benötigt jedoch ein stabiles Fundament von Datenformat und einer konsequenten Analyselogik. LLMs bieten nicht diese zweifelsfreie Schlussfolgerung oder die zuverlässige Replizierbarkeit von Ergebnissen, die ein Wirtschafts- bzw. Rechnungsprüfer so dringend benötigt.
Davon abgesehen sind GenAI-LLM-Architekturen viel zu langsam für die Berechnung von Prüfungshandlungen auf grossen Datenbeständen.
GenAI als dynamisches Wissensmanagement und Interpretationshilfe
Generative KI, beispielsweise in Form eines auf der Google- oder Microsoft-Infrastruktur gehosteten LLM-Services und einer RAG-Pipeline auf Basis einer Vektordatenbank, bietet durchaus eine interessante Perspektive auf Einsatzmöglichkeiten von KI im Financial Audit.
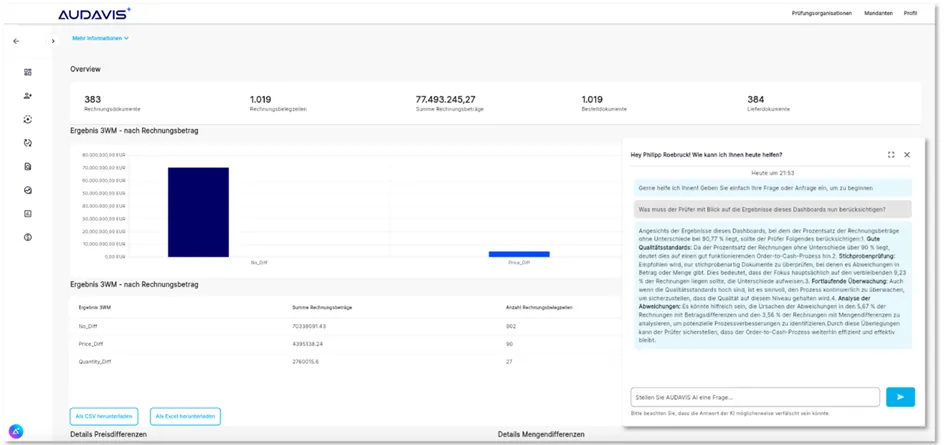
Diese Architektur erlaubt es den Prüfern, also den Nutzern von AUDAVIS, nicht nur generelle Fragen zur Prüfung zu stellen, sondern auch eigene mandanten-spezifische Prüfungsanweisungen, relevante Prüfungsstandards oder andere Kontext-Informationen bereitzustellen.
In der Wirtschaftsprüfung herrscht ein Fachkräftemangel, denn 33 % der WPs sind bereits älter als 60 Jahre [7] und 75,3 % dieser Finanzauditoren leiden unter Nachwuchsmangel.[8] GenAI dient mit seiner Funktion als dynamisches Wissensmanagement insbesondere dazu, die Prüfungsassistenten an die Prüfung heranzuführen und damit etwas zu realisieren, was man als Augmented Auditing bezeichnen könnte: die KI-gestützte Co-Pilotierung während des gesamten Prüfungsprozesses.
Der Artificial Auditor als AI as a Service
Modelle des Deep Learning werden über rechenaufwändige Lernvorgänge trainiert. Die dabei mit bestmöglichen Werten belegten Gewichtungen (Parameter) des Netzes bilden die Prädiktionsfunktion. Während die Daten, die für das Training verwendet werden, geheim bleiben müssen, können die Parameter, die das Prädiktionsmodell ausmachen, am Markt angeboten werden. Dieses Prinzip wird als AI as a Service bezeichnet und schafft völlig neue Möglichkeiten der Geschäftsmodell-Entwicklung.[9] Denn anders als beim Data as a Service (DaaS), bei dem Daten direkt über eine API verkauft bzw. bezogen werden können, können beim AI as a Service Daten monetarisiert werden, ohne dass sie tatsächlich am Markt angeboten werden. Denn eine API oder eine Anwendung stellt trainierte neuronale Netze als Prädiktionsmodelle bereit, die auf Daten trainiert wurden, nicht jedoch die eigentlichen Daten.
Während der Nutzung von AUDAVIS markieren die Finanzprüfer auffällige Buchungen bzw. Buchungsmuster als problemlos oder als problematisch – ein sogenanntes Finding. Diese stellen ein Nutzerfeedback dar, nicht nur für die Prüfungshandlungen, sondern auch die Relevanz von sachlich korrekten Unstimmigkeiten oder Anomalien aus einer Vielzahl von Ergebnissen wird dadurch vom menschlichen Prüfer markiert, oder wie KI-Entwickler zu sagen pflegen, «gelabeled».
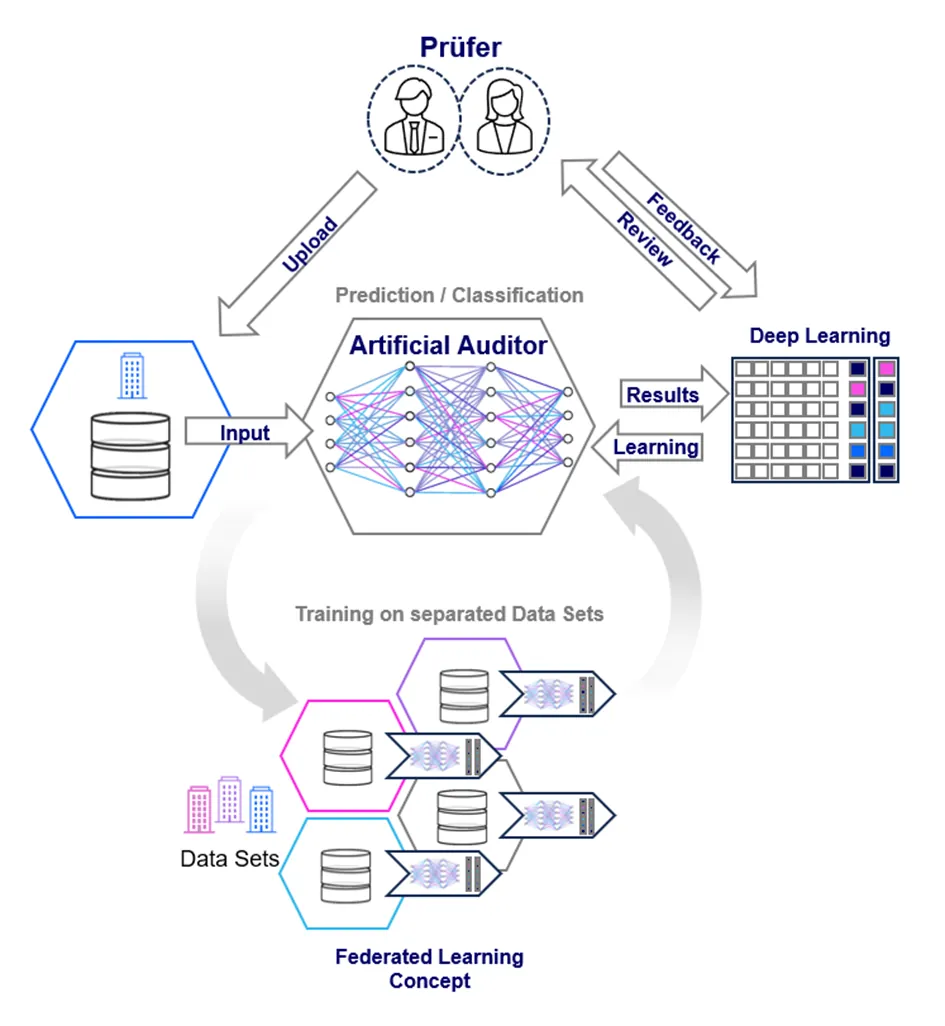
So entsteht ein auf Deep Learning basierender Artificial Auditor, welcher von den menschlichen Prüfern lernt, die Relevanz von Ergebnissen aus Prüfungshandlungen und von Buchungen selbst zu erkennen und in Prioritäten zu klassifizieren.
Federated Machine Learning über Mandantendaten hinweg
Ein sehr herausfordernder Aspekt für das Training des Artificial Auditors ist, dass es sich bei AUDAVIS um ein Multi-Mandanten-System handelt und die Daten eines jeden Mandantenprojektes nicht zentral zur Verfügung gestellt werden können, sondern – wie zuvor erwähnt – auf ihren virtuellen Devices (Container) verbleiben müssen.
Hier hilft das Prinzip des Federated Machine Learning weiter, welches wir in AUDAVIS betreiben, um nicht die Daten zentral zum neuronalen Netz kommen zu lassen, sondern das Netz zum Mandantendatensatz zu bringen. Der Trainingsvorgang erfolgt verteilt als Distributed Computing, indem er auf dem jeweiligen Container des Mandantendatensatzes abläuft und nur die Updates der Gewichtungen wieder zurückgeführt und in das zentrale neuronale Netz fusioniert werden.
Eine Einordnung der KI im Audit als Fazit
Skalierbare Cloud-Infrastrukturen für Multi-Mandanten-BI-Systeme in der Finanzprüfung erfüllen nicht nur ihren Zweck für die Automation der Datenmodellierung für die Durchführung von Prüfungshandlungen sowie für die Auswertung und Visualisierung der Ergebnisse. Sie sind ebenfalls ein Enabler für das Training von KI-Systemen, die früher auf Grund von Datenschutz-Aspekten als nahezu undenkbar galten, heute jedoch über verteiltes Lernen ihren Einzug in die Finanzprüfung finden.
Ob der Hype um GenAI im Audit sein volles Potenzial entfalten wird, bleibt abzuwarten, einige Anwendungen, z. B. rund um dynamisches Wissensmanagement, liegen klar auf der Hand und auch das Vorentwerfen von Prüfberichten ist eine interessante Anwender-Perspektive. Dennoch sind speziell entwickelte Datenmodelle und gezielt trainierte KI-Modelle für Finanzdaten die zuverlässigere Methodik im Audit. Trotz der Vorteile weisen KI-Lösungen aber auch hier Limitationen auf. Dabei ist die Datenqualität, der übliche Verdächtige, noch nicht mal der wichtigste Aspekt, denn Prädiktionsergebnisse, die auf Grund von lücken- oder fehlerhaften bzw. inkonsistenten Daten zu False-Positives führen, sind dennoch für jeden Prüfer ein interessantes Finding. Auch die fehlende Transparenz der KI-anteiligen Entscheidungsfindung (Black-Box-Problem des Deep Learning), welches die Erklärbarkeit erschwert, scheint bisweilen kein störendes Problem in der Prüferpraxis zu sein, da im Zweifel besser zu viel als zu wenig geprüft wird und Verdachtsfälle hinsichtlich der Verdachtbegründung nicht lückenlos aufgeklärt werden müssen.
Beim verteilten Lernen mit Federated Learning ist der Bias in Trainingsdaten jedoch deutlich schwieriger zu erkennen und kann erst vergleichsweise spät zu verzerrten Ergebnissen führen. Federated Ansätze adressieren Datenschutz besser als zentrale Systeme, stossen aber an Skalierbarkeitsgrenzen bei sehr grossen Netzwerken.
Hingegen nahezu unproblematisch sind unüberwachte Lernverfahren für die Identifikation von Anomalien in der Mandantendaten-Population. Unabhängig davon, welche weiteren KI-Anwendungen eine skalierbare Multi-Mandanten-Cloud-Architektur noch in Zukunft anbieten und weiterentwickeln können wird, ist oft unterschätzt, welchen Mehrwert bereits die unkomplizierte und ergonomische Einspeisung und automatische Auswertung von traditionellen Prüfungshandlungen für den Prüfer bedeutet.
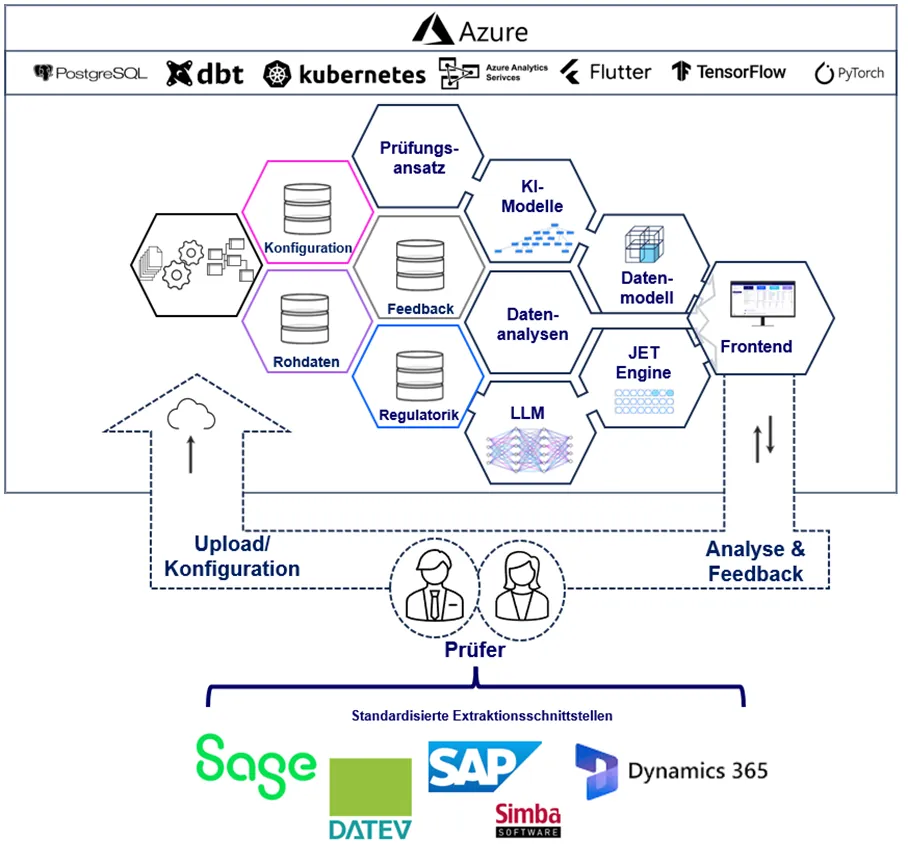
AUDAVIS ist ein systematisiertes Multi-Mandanten-BI-System für Finanzprüfer, welches Unsupervised-Machine-Learning-Verfahren für die multi-dimensionale Anomalieerkennung verwendet, GenAI und Supervised Machine Learning für die Augmentation des ganzen Prüfungsprozesses.
Quellen
- [1] https://www.faz.net/aktuell/wirtschaft/fachkraeftemangel-sterben-die-wirtschaftspruefer-aus-18154378.html
- [2] https://www.faz.net/aktuell/wirtschaft/fachkraeftemangel-bleibt-ein-beherrschendes-thema-in-unternehmen-19106230.html
- [3] https://arxiv.org/abs/2208.12708
- [4] https://blog.frankfurt-school.de/collective-artificial-intelligence-federated-learning-in-financial-auditing/
- [5] https://www.faz.net/pro/digitalwirtschaft/kuenstliche-intelligenz/wie-generative-ki-die-wirtschaftspruefung-umkrempelt-110578297.html
- [6] https://www.njcpa.org/article/2024/04/23/ai-in-auditing--big-data-opportunities-and-challenges
- [7] https://www.gartner.com/en/newsroom/press-releases/2024-02-21-gartner-survey-shows-that-a-third-of-accountants-make-several-error-per-weeo-due-to-capacity-constraints
- [8] https://eoxs.com/new_blog/top-5-ai-tools-for-boosting-audit-efficiency/
- [9] https://www.datanomiq.de/ai-as-a-service/
KI-Experte, Trainer und Keynote-Speaker. Unternehmer (DATANOMIQ AG, AUDAVIS GmbH) und Dozent für Data Science und KI. Er hilft Führungskräften bei KI-Entscheidungen und Entwicklerteams bei der Umsetzung.
Mehr über mich